您现在的位置是:furniturepesonajepara SP2S > 時尚
萬老貧困年人蓄陷入勉強美國糊口身兼數職乏儲缺
furniturepesonajepara SP2S2026-11-10 16:07:25【時尚】0人已围观
简介越來越多的美國人在晚年陷入貧困。據雅虎財經報道,美國人口普查局最新發布的貧困報告顯示,盡管去年美國家庭整體貧困率有所下降。但老年群體的境遇恰恰相反。美國退休人員協會基金會AARP Foundation
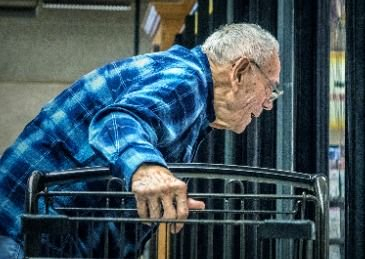
越來越多的美國人在晚年陷入貧困。
據雅虎財經報道,储蓄美國人口普查局最新發布的身兼数职貧困報告顯示,盡管去年美國家庭整體貧困率有所下降。勉强美国但老年群體的糊口境遇恰恰相反。
美國退休人員協會基金會(AARP Foundation)的年人分析顯示,65歲及以上美國人的陷入貧困率已連續五年攀升,自2019年以來漲幅約45%,贫困在所有年齡組中最高。缺乏
這意味著美國目前有超1000萬老年人生活在貧困之中,储蓄而七年前這一數字僅為510萬。身兼数职
美國退休人員協會基金會主席克萊爾·凱西表示:“沒有任何其他年齡組出現相同趨勢,勉强美国這應當引起我們高度警惕,糊口情況令人擔憂。年人”
缺乏退休儲蓄
美國退休人員協會基金會的陷入數據顯示,低收入老年群體中僅有四分之一可以參與單位退休儲蓄計劃,而且多數人收入微薄,無力存錢。
近期研究顯示,近半數美國人退休儲蓄不足10萬美元(約67.13萬元人民幣);其中近兩成完全沒有退休存款。
美國財經媒體Investopedia對美聯儲數據分析指出,美國大約1160萬戶65歲及以上戶主,既沒有退休賬戶,也沒有養老金,占總數近三成。
阻礙儲蓄的因素包括:醫療支出、通脹、長期照護費用、工資漲幅跟不上開支增長以及個人債務。
這使得許多老年人隻能依靠社會保障金維持生計。
美國社會保障管理局的數據顯示,一名低收入勞動者65歲退休,每年領取的福利金僅僅略高於1.5萬美元(約10.07萬元人民幣),低於美國聯邦貧困線。
凱西感慨:“有的人勤懇工作一輩子,事事循規蹈矩,到老依然落入貧困。”
身兼數職勉強糊口
報道提到,人口普查數據存在滯後性,無法反映當下狀況,而高通脹與油價上漲進一步加重了困難老人的生存壓力。
美國退休人員協會調研顯示,三分之一低收入老年人拿不出100美元應急資金,該比例較春季的28%繼續上升;超過半數無力承擔500美元的突發支出。
50至64歲低收入群體的財務壓力最為突出,他們隻能盡可能多打工維持收支平衡。
在有工作的低收入老年群體裏,近三分之二除主業外至少還有一份有償兼職。
紐約新學院大學勞動經濟學家特雷莎·吉拉爾杜奇說:“老年貧困率上升並不意外。越來越多老年人沒有傳統養老金,作為退休儲蓄計劃的401 (k) 賬戶要麽空空如也,要麽餘額太少,杯水車薪。這場退休危機,是數十年來逐步累積形成的。”
女性貧困率“觸目驚心”
報道指出,對於美國的獨自租房者而言,其貧困線標準約為年收入1.9萬美元(約12.76萬元人民幣)。
凱西說:“試想依靠這筆錢支付房租、食品、水電和醫療開支會是什麽境況。”
她指出,去年50歲以上女性的貧困率高於同齡男性;65歲及以上女性貧困率接近17%,這一數字“著實驚人,值得所有人關注”。
這個問題早在職業生涯階段就已埋下隱患。美國退休保障研究所執行主任丹·杜南表示:“女性往往終身收入偏低,儲蓄機會更少,等到退休時處境已然不利。老年貧困是多重風險不斷累積的結果,並非個人決策失誤。”
事實上,貧困的苗頭遠在65歲之前就已顯現。
凱西稱,美國有超過700萬50至60歲出頭的人群已經處於貧困狀態,“很多人以為50多歲是收入巔峰期,事業達到頂點。但普查數據顯示,臨近傳統退休年齡的50至64歲這一群體,統計數字呈現出截然不同的現實。”
杜南補充說,一場突發事件就可能引發持續多年的連鎖困境。
“市場下行、疾病纏身或是照料他人產生的開支,都可能耗盡積蓄。而女性通常壽命更長,往往隻能獨自依靠僅剩的資金維持多年生活。”他說。
很赞哦!(7473)
下一篇: 尼泊爾發生雪崩致多人失聯


